
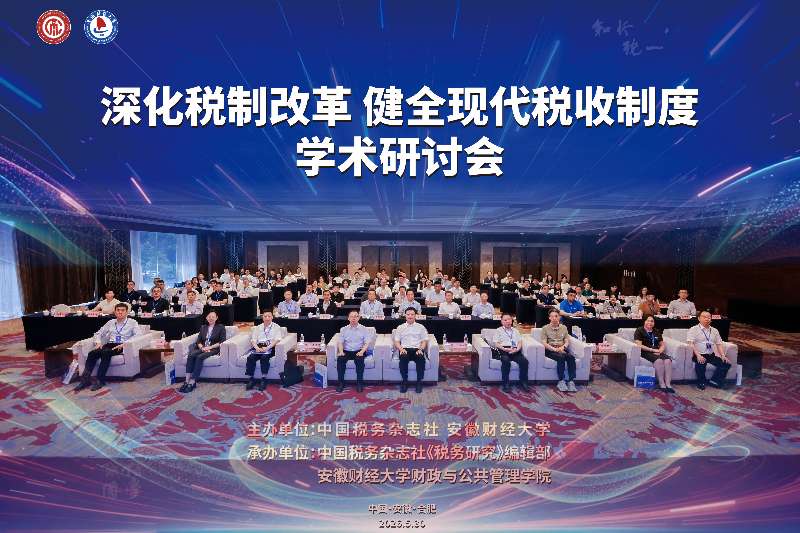
为深入学习贯彻党的二十届四中全会精神,准确把握“十五五”时期经济社会发展目标任务,深入研究税收在推动高质量发展、促进社会公平、服务全国统一大市场建设中的作用机制,更好发挥税收在国家治理中的基础性、支柱性、保障性作用,2026年5月30日,中国税务杂志社和安徽财经大学在合肥联合举办“深化税制改革 健全现代税收制度”学术研讨会。来自中国人民大学、厦门大学、山东大学、中央财经大学、上海财经大学、中南财经政法大学、西南财经大学、江西财经大学、东北财经大学、合肥工业大学、安徽大学等40多所高校、科研机构及5个税务局共百余位专家、学者齐聚一堂,围绕会议主题展开深入研讨。
在开幕式上,安徽财经大学党委副书记、校长吴华清教授,中国税务杂志社党委书记、社长田鑫分别代表主办方致辞。
吴华清校长在致辞中对莅临会议的各位专家、学者表示热烈欢迎与诚挚感谢,并简要介绍了学校的发展历程、办学成就及财税学科优势。他指出,在“十五五”规划背景下,健全有利于高质量发展、社会公平、市场统一的税收制度意义重大。本次研讨会主题紧扣时代需求,希望各位专家深入交流、凝聚共识,为深化税制改革贡献智慧。
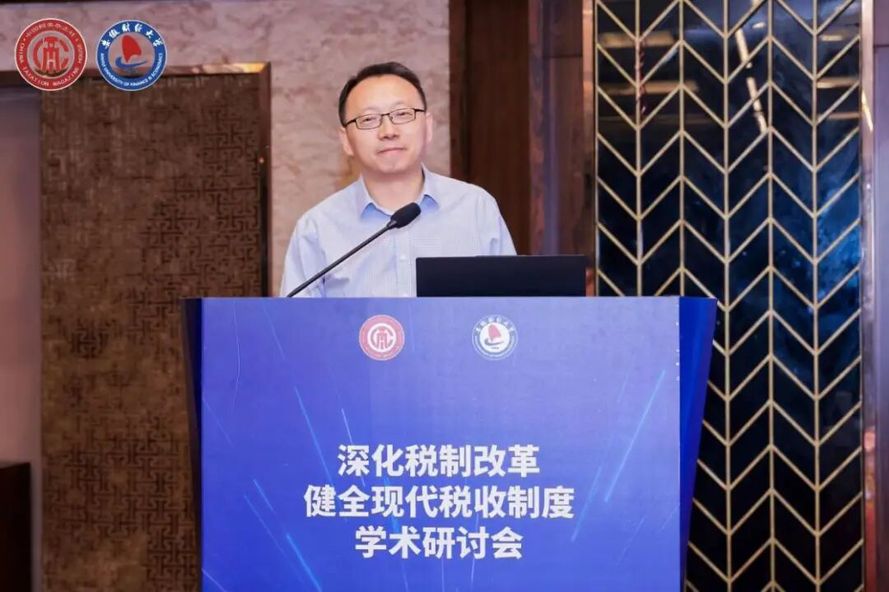
田鑫社长对安徽财经大学筹办本次会议的辛勤付出表示感谢,向莅临本次会议的各位领导、专家学者和与会代表表示热烈欢迎。他指出,本次研讨会是一次面向“十五五”时期税收改革重点任务的思想碰撞,体现出把学术研究融入国家发展、把制度思考嵌入治理实践的深远志向和务实担当。他表示,中国税务杂志社的发展离不开各位专家学者的鼎力支持,离不开税务系统和高校科研机构的充分信任,更离不开广大作者、读者的深情厚爱。未来,中国税务杂志社将继续发挥学术平台优势,推动建设税收学术共同体,更好服务税收学术研究,为赓续税收学科文脉、推动税收理论创新作出新的更大贡献。
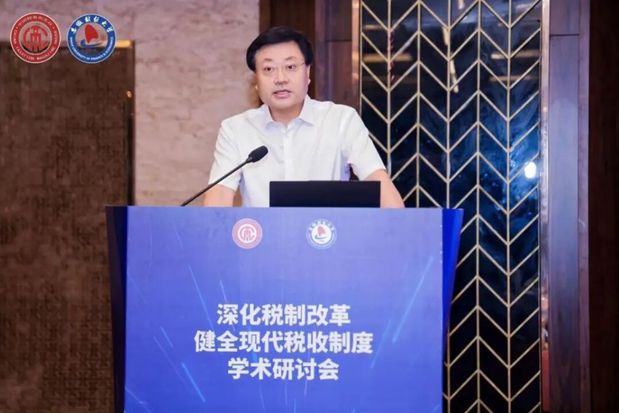
会议开幕式由安徽财经大学原副校长储德银教授主持。
上午的主旨报告环节分上、下半场进行。上半场由山东大学经济学院院长石绍宾教授主持。中南财经政法大学原校长杨灿明教授、江西财经大学原党委书记王乔教授、浙江财经大学原副校长李永友教授、中国财政科学研究院副院长邢丽研究员分别作了精彩发言。
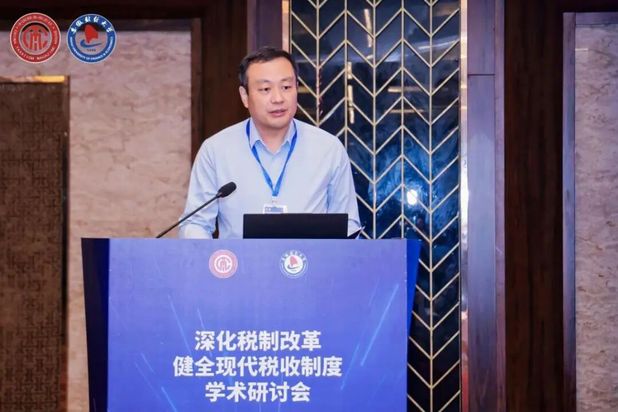
杨灿明教授以“人工智能与税收治理”为主题发表演讲。他提出,人工智能的迭代发展正在重塑税收治理的底层逻辑,衍生出数据安全与个人隐私保护、技术配套、专业人才储备等方面的现实挑战。同时,人工智能将推动人类创新活动向“从0到1”的原始创新环节集聚,进而带来税制结构的深刻变化。他强调,税收治理体系的优化应重新考虑社会关系、人的终极价值和人的全面发展。应将人工智能替代用工引发的裁员视为一种市场负外部性,依托针对性征税矫正市场失灵。此外,还应厘清课税边界,将人工智能应用企业、互联网平台及相关数据资源等纳入征税范畴。
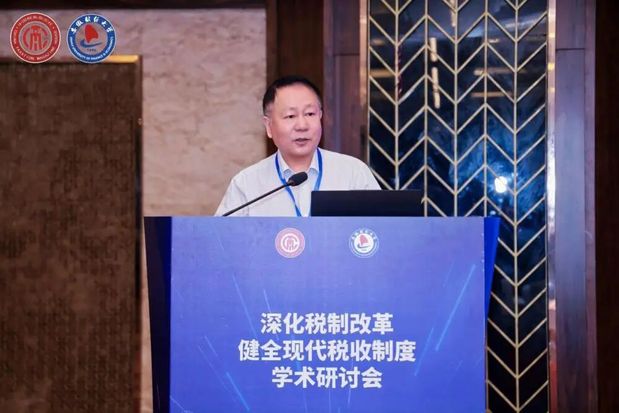
王乔教授以“保持合理的宏观税负水平:‘十五五’时期税制改革的一个重要命题”为主题发表演讲。他提出,保持合理的宏观税负水平,要在稳总量、优结构、提质量上同时发力。应系统清理扭曲市场资源配置、造成地区间和行业间不公平竞争的税收优惠政策,同时对科技创新、民生保障等关键领域继续保持必要的优惠力度,并建立优惠政策的定期评估与动态调整机制;应逐步提高所得税、财产税等直接税比重,健全经营所得、资本所得、财产所得税收政策。
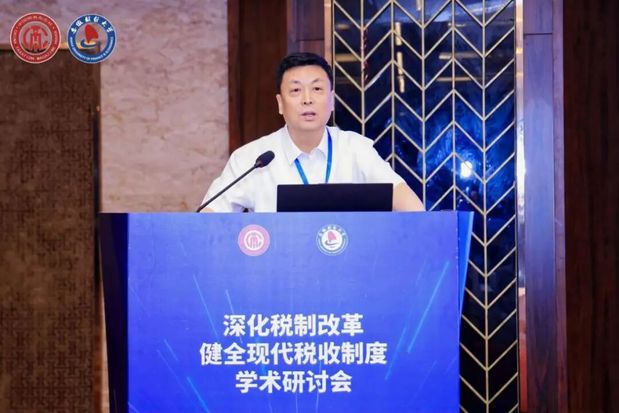
李永友教授以“银行业增值税分成制度与地方融资平台债务治理”为主题发表演讲。他通过实证研究发现,银行业贷款利息收入的增值税地级市分成比例越高,新增贷款规模越大。同时,贷款来源银行对应的增值税地级市分成比例越高,地方融资平台的贷款利率越高。据此,他提出应持续深化省以下财政体制改革,纠正与债务扩张直接相关的财政激励;坚定不移推进融资平台市场化转型,实质性剥离其政府融资职能;强化金融机构独立定价权与风险治理,深化财政与金融协同,以有效防范风险。
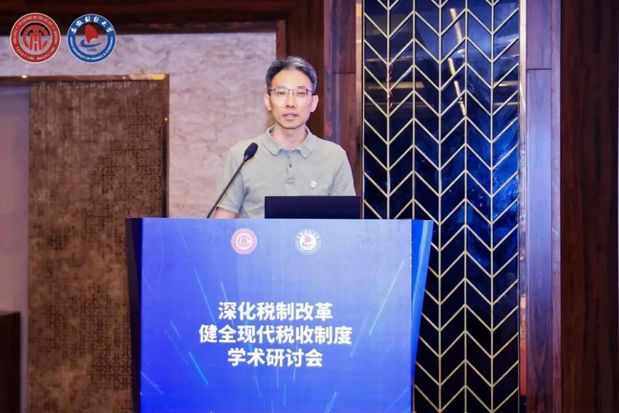
邢丽研究员以“税收赋能新型消费发展的相关问题研究”为主题发表演讲。她提出,新型消费是通过数字等新技术与消费领域的融合,在新的商业模式、消费场景和消费关系下形成的新业态和新模式。近年来,我国新型消费业态培育成效显著。同时,新型消费的发展对税收提出了新的要求,但当前税收领域存在制度适配性不足、优惠支持力度有限、调控作用未能充分发挥等问题。她认为,应构建持续赋能新型消费发展的税收长效机制,分类分阶段施策,完善数字消费、绿色消费、健康消费税收政策体系,以真正赋能新型消费。
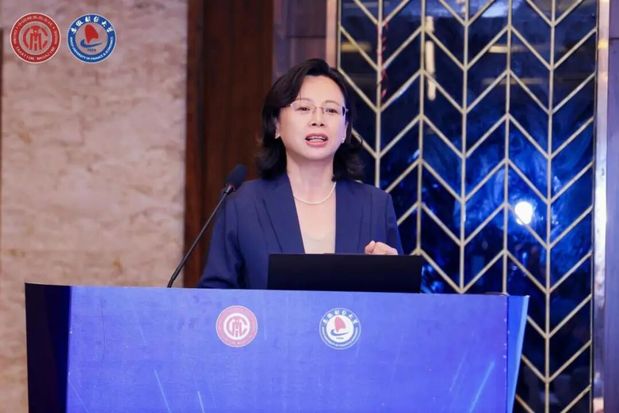
下半场由安徽财经大学财政与公共管理学院院长杨晓妹教授主持。北京国家会计学院副院长李旭红教授、天津财经大学副校长陈旭东教授、安徽财经大学原副校长储德银教授分别作了精彩发言。
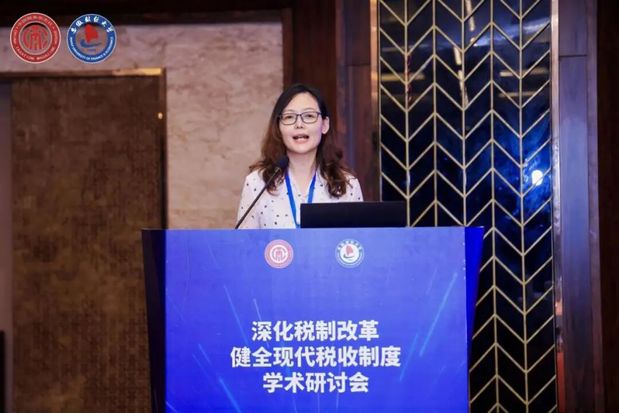
李旭红教授以“积极推进数字化税收征管的智能化新时代”为主题发表演讲。她表示,数字化税收征管涵盖信息化、数字化及智能化三个递进式发展阶段。“十五五”时期税收征管改革的重大突破在于智能化水平的全面提升。她强调,“十五五”时期积极推进智能化税收征管改革,应前移风险管控关口,构建全链条前置智能校验体系;升级智能服务矩阵,及时回应纳税人缴费人关切;优化智能算法模型,强化智能化税源风险防控能力;培育复合型专业人才,夯实智能化征管人才保障根基。
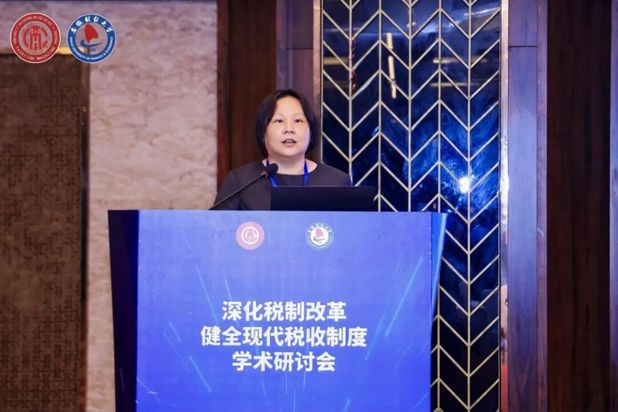
陈旭东教授以“深化财税体制改革背景下的地方税建设思考”为主题发表演讲。他提出,当前地方自主财力面临分税制下“激励—责任”不对称挤压内生增长空间、主体税种缺失、传统税基扩张乏力与刚性支出增长形成“螺旋式赤字”三大困境。他认为,健全地方税体系,应培育地方主体税种、扩大地方税权、优化共享税分成比例;改革车辆购置税与车船税征管模式;规范地方非税收入征管,立足产权资源拓宽财源;转变传统中央与地方的“分税”思路,按照“政府事权、支出责任和财力相适应”原则,完善中央与地方的财政分配关系。
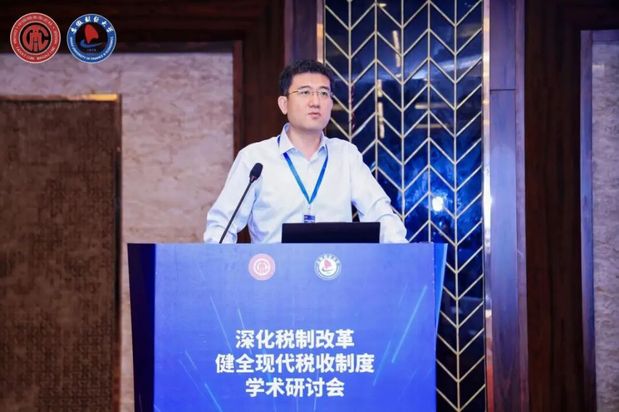
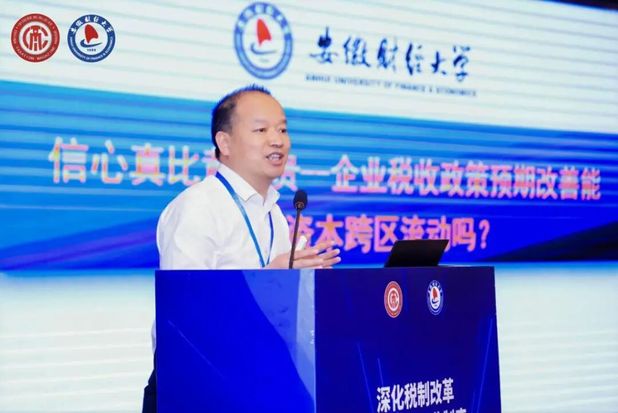
储德银教授以“信心真比黄金贵:企业税收政策预期改善能促进资本跨区流动吗?”为主题发表演讲。他提出,企业税收政策预期是企业依托政府税收政策信息传导,对税收政策运行环境、自身税负成本等形成的前瞻性认知与综合判断。他通过实证研究发现,企业税收政策预期的优化能够有效推动资本跨区域流动。因此,应将微观企业的税收政策预期管理纳入宏观经济治理体系的政策工具箱。通过畅通税收政策信息传导渠道、完善政策传导路径,构建政策支持与改革创新双向协同的预期管理机制,持续强化税收政策稳定性与可预期性,最大限度释放预期管理效能、稳定市场资本流动格局。
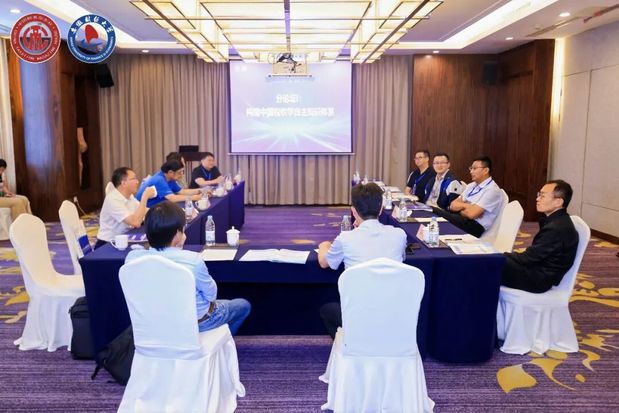
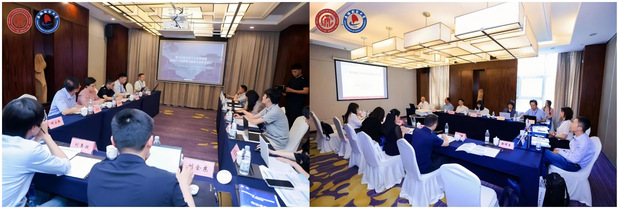
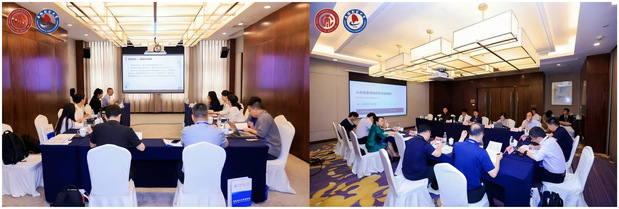
5月30日下午,与会专家、学者在五个平行分论坛分别围绕“构建中国税收学自主知识体系”“完善直接税体系研究”“健全地方税体系研究”“同新业态相适应的税收制度研究”“促进双碳目标实现的绿色税制研究”五个议题进行了分享与交流。现场讨论热烈,观点纷呈。
本次研讨会不仅为税收领域的专家、学者提供了高水平的学术交流平台,也为“十五五”时期我国税制改革提供了理论支撑和实践参考。与会代表一致认为,深化税制改革、健全现代税收制度,是推进国家治理体系和治理能力现代化的重要内容,未来应进一步加强跨学科、跨领域合作,推动中国税收学自主知识体系建设,助力税收更好服务高质量发展。
会议取得了圆满成功!
(撰稿:云涛、中国税务杂志社;审核:杨晓妹)